
.png)
 English
 Nederlands
 Türkçe
Het aannemen van uw eerste werknemer in Nederland is vaak het moment waarop markttoetreding ophoudt theoretisch te zijn. Loonadministratie is een terugkerende wettelijke verplichting, geen eenmalige taak, en de juiste structuur hangt af van uw plannen, uw budget en hoe lang u verwacht hier actief te zijn.
Bij Beyond Consultancy bieden wij loonadministratie diensten in Nederland aan buitenlandse bedrijven, en helpen wij werkgevers compliant aan te werven en nauwkeurig te budgetteren. Deze gids beschrijft wat Nederlandse loonadministratie kost, wat wettelijk verplicht is en welke opzetten beschikbaar zijn.
Wat omvatten loonadministratie diensten in Nederland eigenlijk?
Nederlandse loonadministratie diensten omvatten veel meer dan alleen het berekenen van het maandsalaris van een werknemer. Een full-service aanbieder beheert doorgaans:
- Maandelijkse berekening en aangifte van loonbelasting
- Berekeningen van werknemersverzekeringspremies, waaronder WW, WIA en WHK
- Verwerking van zorgverzekeringsbijdragen
- Opbouw en uitbetaling van de wettelijke vakantietoeslag
- Het opstellen van loonstroken die aan de Nederlandse wettelijke vereisten voldoen
- Administratie van pensioenpremies, indien van toepassing
- Naleving van de arbeidsovereenkomst
- CAO-controles en gerelateerde loonadministratie vereisten
Voor internationale werkgevers kan een loonadministratie aanbieder ook dienen als lokaal aanspreekpunt voor de Belastingdienst, pensioenfondsen en andere relevante instanties. Dit is vooral waardevol wanneer de loonadministratie wordt aangestuurd vanuit een hoofdkantoor buiten Nederland.
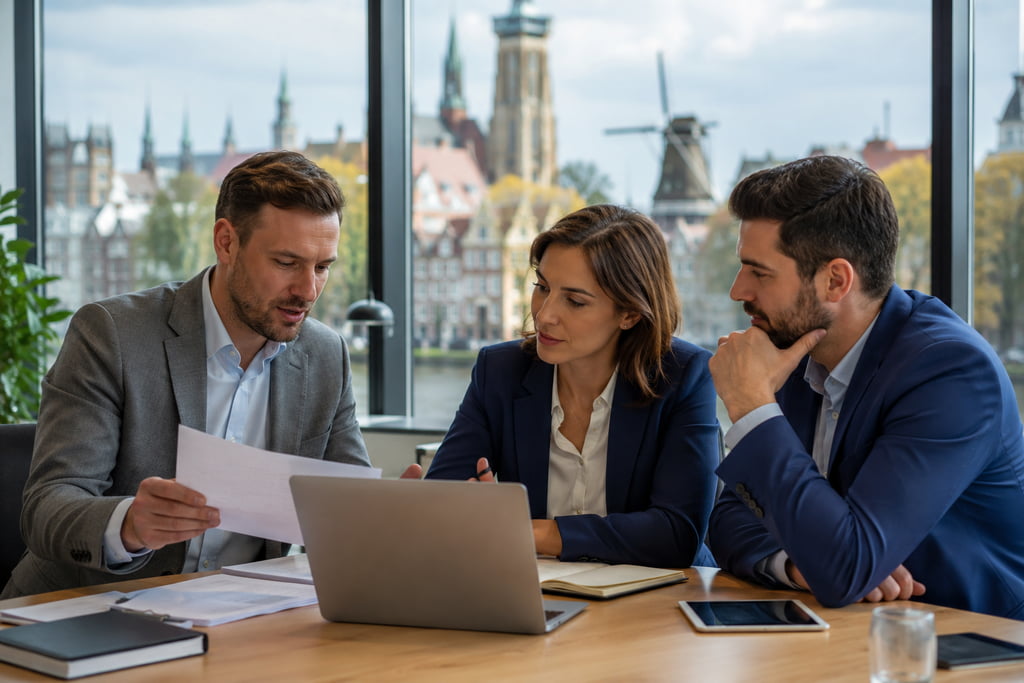
Loonadministratie-uitbesteding versus Employer of Record
Voordat u een loonadministratie structuur kiest, is het belangrijk te begrijpen wie de juridische werkgever is. Loonadministratie-uitbesteding en een Employer of Record (EOR) zijn niet hetzelfde.
- Loonadministratie-uitbesteding: Uw bedrijf blijft de juridische werkgever, terwijl de loonadministratie aanbieder de loonadministratie, aangiften, premies en loonstroken verzorgt.
- Employer of Record (EOR): Een Employer of Record wordt de juridische werkgever en verzorgt de toepasselijke werkgeversverplichtingen, terwijl u het dagelijkse werk van de werknemer aanstuurt.
Het verschil is eenvoudig: bij loonadministratie-uitbesteding blijft u de werkgever; bij een EOR wordt de aanbieder de werkgever.
Vier manieren om Nederlandse loonadministratie te structureren
Buitenlandse bedrijven hoeven niet altijd een Nederlandse entiteit op te richten voordat ze aanwerven. De werkgever moet echter wel aan de wettelijke verplichtingen voldoen, van het inhouden van loonbelasting tot de vakantietoeslag. Dat kan uw eigen buitenlandse bedrijf zijn, een Nederlandse entiteit of een gespecialiseerde aanbieder. Het verschil komt neer op wie de juridische werkgever is en of een Nederlandse entiteit vereist is.
| Juridische werkgever | Nederlandse entiteit? | Meest geschikt voor | |
| Registratie als buitenlandse werkgever | Buitenlands bedrijf | Nee | Een klein aantal directe aanwervingen, nog geen lokale entiteit |
| Loonadministratie-uitbesteding | Buitenlands bedrijf of Nederlandse BV | Niet noodzakelijk | Bedrijven die de loonadministratie extern willen laten beheren |
| Employer of Record | De EOR-aanbieder | Nee | Eerste of snelle aanwervingen, markttests |
| Nederlandse BV, intern of uitbesteed | Nederlandse BV | Ja | Permanente, groeiende lokale activiteiten |
- Registratie als buitenlandse werkgever maakt het mogelijk dat uw buitenlandse bedrijf de juridische werkgever blijft en zich rechtstreeks registreert voor de relevante Nederlandse loonadministratie verplichtingen, zonder eerst een Nederlandse BV op te richten. Dit is vaak geschikt voor een eerste aanwerving wanneer het bedrijf nog niet klaar is om een lokale entiteit te vestigen.
- Uitbestede loonadministratie maakt het mogelijk dat uw bedrijf de juridische werkgever blijft, terwijl een gespecialiseerde aanbieder de loonberekeningen, aangiften, premies en loonstroken verzorgt.
- Employer of Record oplossingen bieden een snel pad naar markttoetreding doordat lokale oprichtingsvereisten worden omzeild. Het is belangrijk op te merken dat EOR-regelingen niet vanzelf visumvereisten dekken. Als uw aanwerving een werk- of verblijfsvergunning vereist, moet u de bijbehorende zakelijke immigratie route en de referenties van de aanbieder als erkend sponsor zelf verifiëren.
- Een Nederlandse BV is zinvol zodra u een permanente aanwezigheid opbouwt. Het geeft u volledige controle en schaalt mee met het personeelsbestand, maar een BV oprichten om slechts één werknemer aan te nemen kost meestal meer tijd en geld dan beginnen met een EOR.
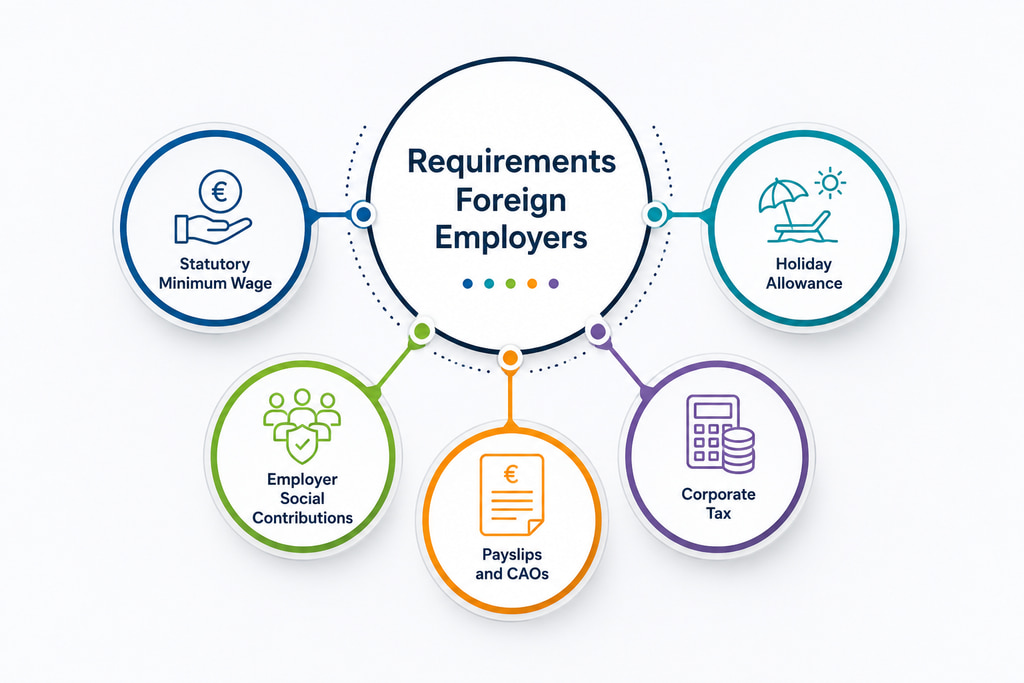
Nederlandse loonadministratie vereisten waaraan buitenlandse werkgevers moeten voldoen
Zodra u een structuur heeft gekozen, moet u bepalen welke Nederlandse arbeids-, loonbelasting- en sociale zekerheidsverplichtingen van toepassing zijn. In de meeste gevallen waarin een werknemer structureel in Nederland werkt, gelden belangrijke Nederlandse wettelijke vereisten, ongeacht of de werkgever een buitenlands bedrijf, een Nederlandse BV of een EOR is. Dit zijn de kernverplichtingen waaraan elke loonadministratie opzet in Nederland moet voldoen, en de punten die buitenlandse werkgevers bij het budgetteren of opstellen van contracten het vaakst verkeerd inschatten.
- Wettelijk minimumloon: Wordt elke 1 januari en 1 juli herzien. Voor werknemers van 21 jaar en ouder: €14,71 per uur vanaf 1 januari 2026, stijgend naar €14,99 per uur vanaf 1 juli 2026.
- Vakantietoeslag: Ten minste 8% van het bruto jaarsalaris, een wettelijke verplichting onder de Wet minimumloon en minimumvakantiebijslag en dus niet vrijblijvend. Wordt meestal in mei of juni uitbetaald.
- Werkgeverspremies: Berekend tot een maximumgrondslag van €79.409 voor 2026. Zvw (zorgverzekering) bedraagt 6,10% tot dat maximum, plus WW- en WIA/WHK-premies die variëren per contracttype en sector. Als richtlijn voor de planning komen de totale premies doorgaans neer op ongeveer 18-25% bovenop het brutosalaris, vóór pensioenpremies indien van toepassing.
- Loonstroken en CAO’s: Elke loonstrook moet het bruto en netto salaris, het toepasselijke minimumloon en alle inhoudingen tonen. Een groot deel van de Nederlandse werknemers valt ook onder een sector-CAO die een hogere beloning dan het wettelijk minimum kan vaststellen.
- Opereren via een Nederlandse BV: Als uw Nederlandse bedrijf opereert via een belastbare entiteit zoals een BV, kan vennootschapsbelasting van toepassing zijn op de belastbare winst. Voor 2026 bedraagt het tarief 19% over belastbare winst tot €200.000 en 25,8% over winst boven €200.000.
Niet zeker welke structuur of verplichtingen op uw bedrijf van toepassing zijn? Lees bij Beyond Consultancy meer over de tarieven vennootschapsbelasting in Nederland voor 2026 voordat uw eerste werknemer begint.
Hoeveel kost loonadministratie in Nederland?
Twee getallen zijn belangrijk: de kosten van tewerkstelling en de kosten van de dienst.
Kosten van tewerkstelling = Brutosalaris + wettelijke vakantietoeslag + werkgeverspremies + pensioen (indien van toepassing)
Loonbelasting en werkgeverspremies kunnen, afhankelijk van de arbeidsstructuur en het salaris, ook de totale kosten van het in dienst nemen van iemand in Nederland beïnvloeden.
Voor een nadere blik op de belastingen en werkgeverspremies die uw totale loonkosten kunnen beïnvloeden, zie onze gids over Nederlandse loonbelasting.
De kosten van de dienst hangen af van het personeelsbestand, de complexiteit van het contract en of de dienst is gebundeld met HR, boekhouding of immigratie. EOR-tarieven liggen doorgaans hoger dan die van basis loonadministratie-uitbesteding, omdat de aanbieder een bredere werkgeversaansprakelijkheid op zich neemt. De meest voorkomende verrassing in het eerste jaar is aannemen dat het brutosalaris dicht bij de volledige kosten van een aanwerving ligt.
Veelvoorkomende fouten en wat te controleren voordat u een aanbieder kiest
Fouten die buitenlandse werkgevers het vaakst maken:
- De werkelijke werkgeverskosten onderschatten door alleen op basis van het brutosalaris te budgetteren
- De toepasselijkheid van een CAO missen en aannemen dat het wettelijk minimum de enige maatstaf is
- Loonadministratie behandelen als een eenmalige opzettaak in plaats van een terugkerende maandelijkse verplichting
- Loonadministratie-uitbesteding verwarren met een EOR
- Losstaande aanbieders gebruiken voor loonadministratie, immigratie en boekhouding
Bevestig voordat u met een aanbieder in zee gaat:
- Wie de juridische werkgever is
- Wat er in de maandelijkse vergoeding is inbegrepen
- Wie de belastingadministratie en -compliance beheert
- Of immigratieondersteuning beschikbaar is
- Of de dienst kan meeschalen naarmate u meer mensen aanneemt
Een lagere maandelijkse vergoeding is geen betere deal als belangrijke diensten zijn uitgesloten.
Waarom bedrijven Beyond Consultancy kiezen voor Nederlandse loonadministratie
Loonadministratie staat zelden op zichzelf; het gaat meestal samen met bedrijfsoprichting, immigratiesponsoring en boekhouding. Beyond Consultancy verzorgt dit alles via één aanspreekpunt:
- Nederlandse loonadministratie diensten, met of zonder lokale entiteit
- Zakelijke immigratie en door de IND erkende sponsoring
- Oprichting van een Nederlandse BV
- Ondersteuning bij een Nederlandse zakelijke bankrekening
- Ondersteuning bij boekhouding en fiscale compliance
Als u van plan bent in Nederland aan te werven en een duidelijk, nauwkeurig beeld wilt van de werkelijke kosten en het snelste compliant pad vooruit, kan Beyond Consultancy dit voor u in kaart brengen.
Vraag uw beoordeling van loonadministratiekosten en opzet aan
Zet uw loonadministratie vanaf de eerste aanwerving goed op
Nederlandse loonadministratie beloont voorbereiding en bestraft aannames. Tussen wettelijke vakantietoeslag, gemaximeerde premies, CAO-verplichtingen en een minimumloon dat twee keer per jaar verandert, stapelen de kosten van een verkeerde aanpak zich snel op.
Beyond Consultancy helpt buitenlandse bedrijven om vanaf hun eerste aanwerving compliant Nederlandse loonadministratie op te zetten en te beheren, met de structuur die het beste bij hun activiteiten past.
Veelgestelde vragen
Hebben buitenlandse bedrijven een Nederlandse entiteit nodig om loonadministratie in Nederland te voeren?
Nee. Een buitenlands bedrijf kan onder bepaalde omstandigheden personeel in Nederland in dienst nemen zonder een Nederlandse entiteit op te richten, bijvoorbeeld door zich te registreren als buitenlandse werkgever. Als alternatief kan een EOR optreden als juridische werkgever. Of het oprichten van een Nederlandse entiteit raadzaam is, hangt af van de bredere activiteiten en de langetermijnplannen van het bedrijf in Nederland.
Creëert het aannemen van een werknemer in Nederland een vaste inrichting?
Niet automatisch. Registratie als buitenlandse werkgever bepaalt op zichzelf niet of uw bedrijf een vaste inrichting in Nederland heeft. De activiteiten, bevoegdheden en werkregelingen van de werknemer, en het toepasselijke belastingverdrag, kunnen de beoordeling beïnvloeden. Het risico op een vaste inrichting moet daarom los van de loonadministratie registratie worden beoordeeld.
Wat zijn de werkelijke kosten van het in dienst nemen van iemand in Nederland?
Begroot naast het brutosalaris voor 8% wettelijke vakantietoeslag en ongeveer 18-25% werkgeverspremies, plus pensioen indien van toepassing.
Is een EOR beter dan het opzetten van een Nederlandse BV?
Dat hangt af van uw plannen. Een EOR past bij een eerste of kortdurende aanwerving; een Nederlandse BV is over het algemeen de betere keuze zodra u een permanente, groeiende Nederlandse activiteit opbouwt.
Hoe vaak veranderen de Nederlandse loonadministratie tarieven?
Het wettelijk minimumloon wordt twee keer per jaar herzien (1 januari en 1 juli). Tarieven en maxima voor sociale premies worden doorgaans jaarlijks bijgewerkt.
Kan ik later overstappen van een EOR naar mijn eigen Nederlandse entiteit?
Ja, dat is een gebruikelijk groeipad. Bedrijven beginnen met een EOR om snel aan te werven en laten werknemers vervolgens overgaan naar de loonadministratie van hun eigen entiteit zodra het personeelsbestand of de langetermijnverbintenis een oprichting rechtvaardigt.
Wat gebeurt er als een buitenlandse werkgever de Nederlandse loonregels niet naleeft?
Niet-naleving kan boetes van de Nederlandse Arbeidsinspectie, claims van werknemers voor achterstallige betaling en met terugwerkende kracht opgelegde belasting- en premieaanslagen tot gevolg hebben. Het is veel goedkoper om de structuur vooraf goed op te zetten dan om die achteraf te corrigeren.
Werkt loonadministratie anders voor EU- versus niet-EU-werknemers?
Hoewel het administratieve loonproces in de kern gelijk blijft, brengt de zakelijke immigratiestatus belangrijke verschillen in werkgeversverplichtingen met zich mee. De meeste EU/EER- en Zwitserse burgers hebben zonder aparte werkvergunning toegang tot de arbeidsmarkt, terwijl onderdanen van derde landen vaak een specifieke verblijfs- of arbeidsvergunning nodig hebben voordat ze aan uw loonadministratie kunnen worden toegevoegd. Bovendien kunnen internationale socialezekerheidsverdragen bepalen waar premies verschuldigd zijn, waardoor het essentieel is om de juiste inhoudingen voor grensoverschrijdend personeel te verifiëren.
